Descubre coberturas poco conocidas de tu póliza de hogar: Daños estéticos, defensa jurídica y responsabilidad Civil. Te explico cómo funcionan y sus límites.
Contratar un seguro de hogar suele verse como un trámite aburrido o una exigencia del banco para formalizar la hipoteca. Se paga año tras año pensando exclusivamente en grandes catástrofes: un incendio, un robo con fuerza o una gotera enorme. Sin embargo, muchas pólizas incluyen garantías muy útiles para el día a día que se quedan sin usar por mero desconocimiento.
Si vas a pagar por la protección de tu vivienda, lo inteligente es conocer a fondo qué cubre y cómo funciona en la práctica. Aquí te explicamos tres coberturas clave que marcan la diferencia y, lo más importante, los límites reales que debes revisar en tu contrato.
1. Protección frente a la Ocupación Ilegal (Okupación)
La preocupación por la usurpación u ocupación ilegal de viviendas ha llevado a muchas aseguradoras a incorporar garantías específicas para proteger a los propietarios frente a este problema.
¿Qué cubre realmente esta garantía si ocupan tu vivienda?
- Defensa jurídica y reclamación: Cubre los gastos de abogados, procuradores y tramitación legal necesarios para interponer las acciones judiciales correspondientes y solicitar el desahucio para recuperar la posesión del inmueble.
- Actos de vandalismo por terceros (hasta el 100% de Continente y/o Contenido): Si tras recuperar la vivienda te encuentras destrozos o pérdidas de tus bienes causados por los ocupantes ilegales, la póliza responde cubriendo hasta el 100% del capital asegurado para continente y/o contenido.
- Pérdida de alquileres (hasta el 20% del Continente): Si tenías la vivienda alquilada y dejas de percibir las rentas como consecuencia directa de la ocupación ilegítima, esta garantía te compensa con un límite de hasta el 20% de la suma asegurada para el continente.
- Reposición de cerraduras (hasta 150 € por siniestro): Tras el desalojo o restitución del inmueble, cubre el cambio de la cerradura con un límite de hasta 150 € para garantizar que vuelvas a tener la vivienda protegida inmediatamente.
- Importante: Para activar cualquiera de estas garantías es indispensable presentar formalmente la denuncia ante las autoridades e informarlo de inmediato a la aseguradora.
2. Garantía de Daños Estéticos: El fin de los «Parches» en casa
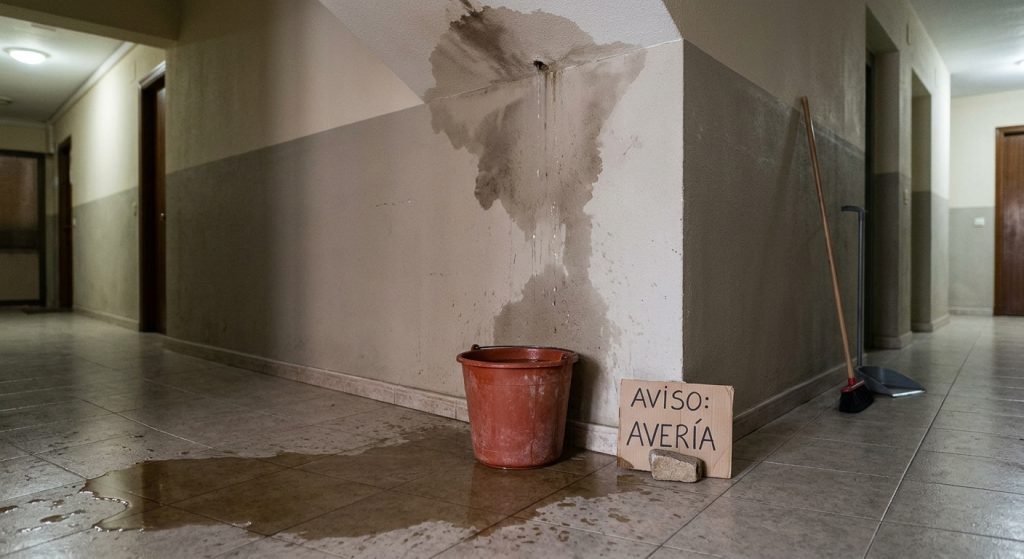
Uno de los mayores quebraderos de cabeza tras un siniestro de agua o un golpe accidental es la reparación visual. Rompen la pared o el suelo para reparar una tubería rota, pero al terminar el arreglo… el modelo de baldosa o la lama de parquet ya no se fabrica o no se encuentra en el mercado.
Para evitar que tu casa parezca un mosaico de parches, existe la garantía de Daños Estéticos.
¿Cómo funciona y qué debes tener en cuenta?
- Es una garantía con capital limitado: No es un cheque en blanco. Se contrata por un límite máximo (por ejemplo, 1.500 €, 3.000 € o 6.000 € según los metros cuadrados de la vivienda). La aseguradora asumirá la reforma de sustitución de materiales hasta agotar dicho importe.
- Aplica por estancia: La obligación de mantener la coherencia estética se limita exclusivamente a la estancia donde ocurrió el siniestro (el baño, la cocina o el salón afectado).
- Requiere siniestro cubierto: Solo se activa si la necesidad del cambio proviene de un siniestro amparado por el seguro (como una rotura de tubería), no por desgaste natural ni reformas estéticas voluntarias.
3. Defensa Jurídica y Reclamación: Tu propia red de abogados
Pocos asegurados saben que su póliza de hogar incluye un servicio de asistencia y defensa legal bastante completo. No sirve únicamente para defenderte si te reclaman un daño, sino para ayudarte a exigir tus derechos.
¿En qué situaciones te puede ayudar?
- Reclamación a vecinos: Si una humedad provocada por la vivienda de arriba te genera daños y el vecino o su seguro se desentienden.
- Problemas con servicios o reformas: Si contratas a un profesional para un trabajo en casa (pintores, fontaneros, carpinteros) y realizan una chapuza que te causa un perjuicio directo.
- Conflictos con la comunidad: Asesoramiento y defensa ante discrepancias o reclamaciones injustas con la comunidad de propietarios.
Nota: Como en todo servicio legal, las pólizas fijan un límite máximo de gastos de abogado y procurador para la libre elección de profesionales, o bien ponen a tu disposición el cuadro médico/jurídico de la propia compañía.
4. Responsabilidad Civil Familiar: Protección más allá de tus cuatro paredes
La Responsabilidad Civil (RC) es el escudo frente a los daños involuntarios que causemos a otras personas. Lo que muchos ignoran es que la RC de un seguro de hogar no se limita a las goteras que filtran al vecino de abajo: su ámbito suele extenderse a la vida privada de toda la unidad familiar.
Ejemplos cotidianos cubiertos:
- Mascotas: Los daños que tu perro o gato pueda causar a un tercero o a su propiedad (siempre que la normativa de la póliza y la ley aplicable lo integren en la RC familiar).
- Accidentes domésticos de los hijos: Si jugando en el parque rompen el cristal de una propiedad o causan un desperfecto accidental.
- Incidentes fuera del hogar: Daños causados a terceros en paseos, caídas accidentales de objetos desde un balcón o tropiezos provocados sin intencionalidad.
Revisa tu póliza antes de que sea tarde
Un seguro de hogar no es un documento estático para guardar en un cajón. Es una herramienta de protección patrimonial que debe ajustarse al valor real de tus bienes, tus hábitos y el tipo de vivienda que tienes.
Estar infraasegurado por ahorrar un par de euros al año suele salir muy caro cuando ocurre un siniestro, mientras que pagar por coberturas duplicadas o no conocer los límites de las que ya tienes es perder dinero.
¿Quieres saber exactamente qué cubre tu seguro actual o si tienes lagunas en tus coberturas?
Escríbenos o visítanos. Analizamos tu póliza actual línea por línea, te explicamos los límites reales y te ayudamos a proteger tu hogar sin sorpresas.